Publicado el miércoles 30 de septiembre de 2026, como parte del calendario semanal del blog de Sinergia Contable.
Emitir una factura electrónica no siempre significa que el proceso terminó. Un dato incorrecto, una operación que no se concretó o una factura global que después debe sustituirse pueden obligarte a solicitar la cancelación del CFDI ante el SAT.
En este trámite no basta con eliminar el PDF de tu computadora. El Comprobante Fiscal Digital por Internet (CFDI) conserva un folio fiscal y debe cambiar su estatus en los registros del SAT. Además, dependiendo del caso, el receptor tendrá que aceptar o rechazar la solicitud.
En esta guía encontrarás cómo cancelar una factura del SAT en 2026, qué motivo elegir, cuáles son los plazos vigentes y qué hacer si necesitas emitir un comprobante sustituto.
¿Qué significa cancelar un CFDI 4.0?
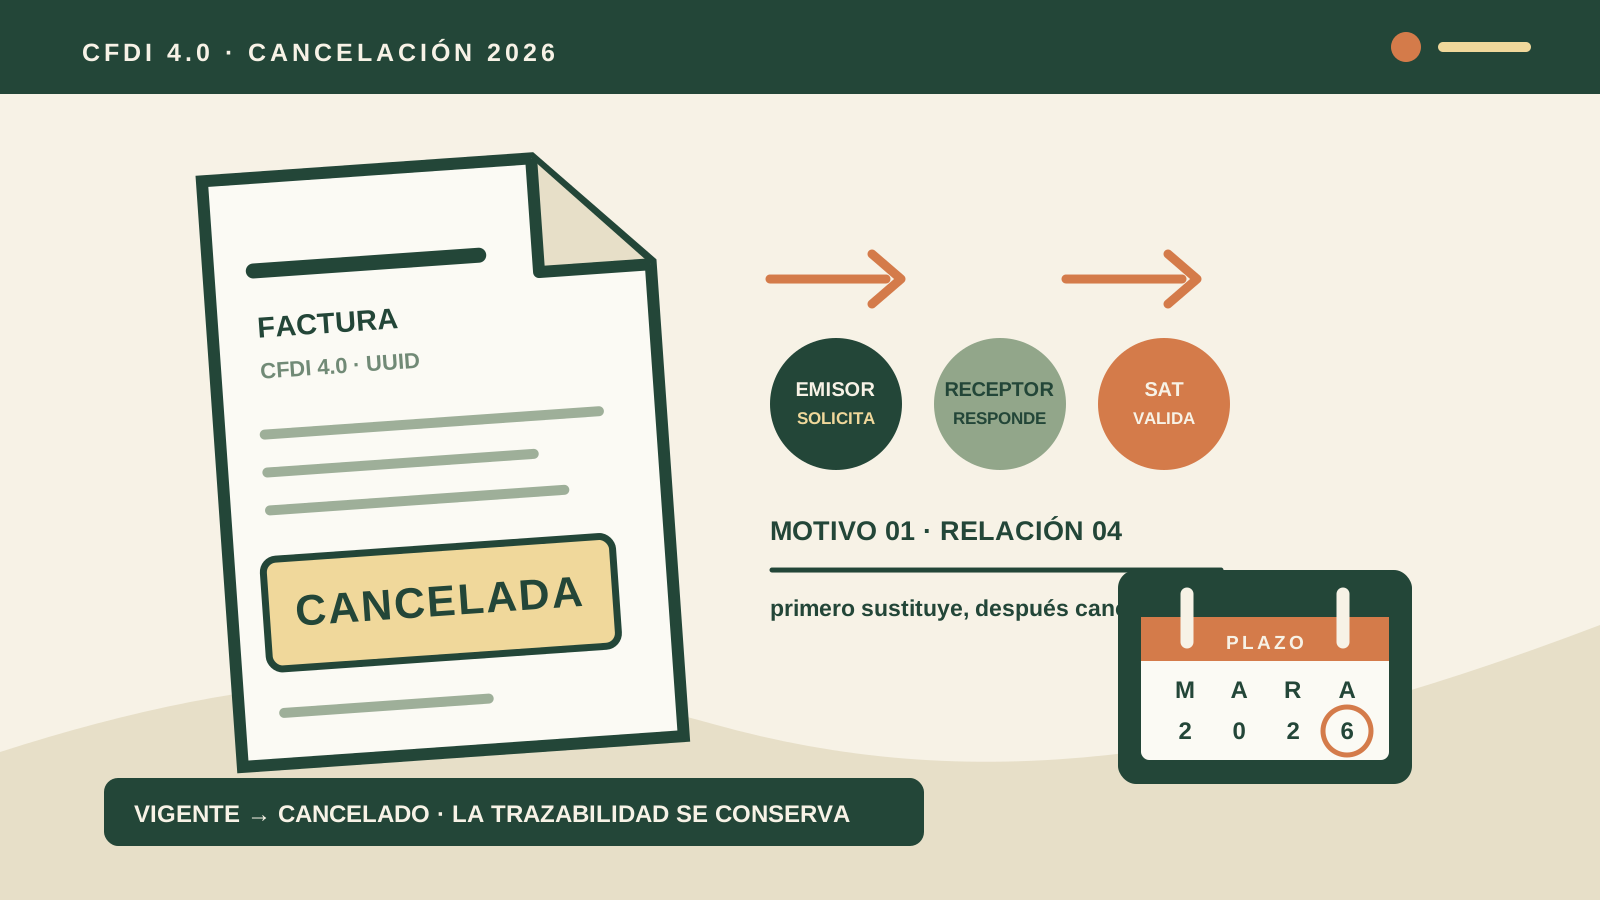
Cancelar un CFDI significa solicitar que el SAT cambie su estatus de “Vigente” a “Cancelado”. El comprobante no desaparece del historial fiscal: se conserva la trazabilidad de su folio fiscal, fecha, importe y relación con otros comprobantes.
En la facturación electrónica en México, la cancelación debe corresponder a una situación real. No es recomendable cancelar una factura vigente solo porque el cliente todavía no la ha pagado o porque deseas modificar un dato que no afecta su validez fiscal.
Desde el 1 de enero de 2022, toda solicitud debe incluir uno de los cuatro motivos establecidos para el CFDI 4.0 del SAT.
Los 4 motivos de cancelación de facturas
| Clave | Motivo | ¿Cuándo se utiliza? | Ejemplo |
|---|---|---|---|
| 01 | Comprobante emitido con errores con relación | La factura tiene errores y se emitirá otra para sustituirla | Se capturó mal el RFC o la clave del producto |
| 02 | Comprobante emitido con errores sin relación | Existe un error, pero no se requiere relacionar un CFDI sustituto | Se emitió un comprobante que debe cancelarse sin reemplazo relacionado |
| 03 | No se llevó a cabo la operación | La venta o el servicio nunca ocurrió | El cliente canceló el pedido antes de recibirlo |
| 04 | Operación nominativa relacionada en una factura global | Una operación incluida en una factura global debe emitirse después a nombre de un cliente | Una venta al público en general se factura posteriormente de forma nominativa |
Motivo 01: errores con relación
Este es el motivo que debes usar cuando la operación sí ocurrió, pero el CFDI contiene un dato incorrecto y necesitas sustituirlo.
El flujo recomendado es:
- Emite primero el nuevo CFDI con los datos correctos.
- En el nuevo comprobante utiliza el tipo de relación 04: Sustitución de los CFDI previos.
- Solicita la cancelación del CFDI original.
- Selecciona el motivo 01 e incluye el UUID del comprobante sustituto.
El UUID es el folio fiscal único de 36 caracteres que identifica al CFDI ante el SAT.
Motivo 02: errores sin relación
Se utiliza cuando existe un error, pero no se requiere asociar la cancelación con un comprobante sustituto. Antes de elegirlo, revisa si la operación realmente debe quedar respaldada por una nueva factura.
Si la operación continúa y necesitas emitir otro CFDI, normalmente debes analizar si corresponde el motivo 01 y la relación de sustitución.
Motivo 03: operación no realizada
Este motivo aplica cuando la venta, prestación de servicios o arrendamiento no se llevó a cabo. Por ejemplo, un cliente solicitó un servicio, pero lo canceló antes de que iniciara.
Si la operación sí ocurrió, aunque después haya una devolución o ajuste, no debes utilizar automáticamente el motivo 03. En ese caso puede ser necesario un CFDI de egreso, también conocido como nota de crédito.
Motivo 04: operación nominativa de una factura global
Este motivo se relaciona con las facturas globales. Un comercio puede incluir ventas al público en general en un CFDI global y después necesitar emitir una factura individual para un cliente identificado.
La forma correcta depende del tipo de operación y de las reglas aplicables al CFDI global. Verifica también si debe emitirse un CFDI de egreso relacionado para ajustar la operación global.
¿Cuánto tiempo tienes para cancelar una factura en 2026?
Existe una confusión frecuente: algunas personas afirman que puedes cancelar una factura hasta un año después o incluso hasta tres años si el receptor no le dio efectos fiscales.
Con la información normativa vigente consultada para 2026, no existe una regla general que permita cancelar cualquier CFDI hasta tres años después por ese motivo. El artículo 29-A del Código Fiscal de la Federación establece que la cancelación debe realizarse, como regla general, a más tardar en el mes en que corresponda presentar la declaración anual de ISR del ejercicio en que se expidió el comprobante.
En términos prácticos:
- Un CFDI emitido en 2026 debe revisarse y cancelarse dentro del ejercicio, considerando el plazo adicional vinculado con la declaración anual.
- Para personas morales, el plazo suele relacionarse con la declaración anual que se presenta en marzo.
- Para personas físicas, normalmente se relaciona con la declaración anual de abril.
- Las facturas globales y ciertos regímenes pueden tener reglas específicas.
- Si el plazo ya venció, no debes asumir que puedes cancelar el CFDI de forma ordinaria. Consulta el caso con tu contador.
Que el receptor no haya utilizado la factura para deducir o acreditar impuestos puede reducir el impacto contable, pero no crea por sí mismo una autorización general para cancelarla tres años después.
El plazo de tres días hábiles que aparece en el proceso corresponde a la respuesta del receptor, no a una ventana de tres años para cancelar.
Importante: la normativa fiscal puede actualizarse. Antes de cancelar un CFDI de un ejercicio anterior, revisa la Resolución Miscelánea Fiscal aplicable y la situación concreta del comprobante.
Aceptación del receptor: tres escenarios comunes
1. Cancelación con aceptación
Cuando el CFDI es “cancelable con aceptación”, el receptor recibe una notificación y debe aceptar o rechazar la solicitud desde el portal correspondiente.
Tiene hasta tres días hábiles, contados a partir del día siguiente a la recepción de la solicitud. Si es la primera solicitud y no responde dentro del plazo, puede operar la aceptación tácita conforme al flujo del SAT.
Si acepta, el CFDI cambia a estatus cancelado. Si rechaza, permanece vigente y deberás revisar si procede una nueva solicitud, una aclaración o el servicio de conciliación de factura del SAT.
2. Cancelación sin aceptación
Algunos CFDI pueden cancelarse sin esperar la autorización del receptor, siempre que se encuentren dentro de los supuestos previstos en la regla fiscal aplicable.
Entre los casos que se han contemplado están determinados comprobantes de bajo monto, CFDI de nómina, CFDI de egreso y cancelaciones realizadas dentro del día hábil siguiente a la expedición, entre otros supuestos específicos.
En estos casos, el emisor indica el motivo, firma la solicitud y recibe el resultado sin que el receptor tenga que aprobarla.
3. CFDI emitido por suplantación de identidad
Si detectas una factura que aparece emitida con tus datos sin que tú la hayas generado, no la trates como una simple corrección de datos.
Reúne el UUID, fecha, RFC emisor o receptor y cualquier evidencia disponible. Después utiliza los canales de aclaración, conciliación o denuncia que correspondan ante el SAT. La autoridad puede requerir información adicional para revisar el caso.
Cómo cancelar una factura en el portal del SAT
Antes de comenzar, ten a la mano:
- RFC y contraseña o e.firma.
- Certificado de Sello Digital (CSD), cuando el portal o servicio lo solicite.
- UUID de la factura.
- RFC del receptor.
- Fecha e importe del CFDI.
- Motivo de cancelación.
- UUID del nuevo comprobante, si utilizarás el motivo 01.
El procedimiento general es el siguiente:
- Ingresa al servicio de factura electrónica del SAT.
- Accede con tus credenciales fiscales.
- Busca el CFDI por UUID, fecha, RFC del receptor o rango de importes.
- Revisa si aparece como cancelable con o sin aceptación.
- Selecciona la factura y elige la opción de cancelación.
- Indica uno de los motivos 01, 02, 03 o 04.
- Si seleccionaste el motivo 01, captura el UUID del CFDI sustituto.
- Firma o confirma la solicitud.
- Descarga y conserva el acuse.
- Da seguimiento al estatus hasta confirmar que aparezca como “Cancelado”.
El SAT también explica el proceso de aceptación o rechazo en su guía para receptores.
Cancelar desde una plataforma de timbrado
Una plataforma de timbrado de facturas puede simplificar el proceso porque concentra la emisión, consulta y cancelación en una sola cuenta.
El flujo normalmente es:
- Entra a tu cuenta.
- Abre el historial de CFDI emitidos.
- Localiza la factura por folio, UUID o receptor.
- Selecciona “Cancelar”.
- Elige el motivo correspondiente.
- Captura el UUID sustituto cuando sea necesario.
- Envía la solicitud.
- Revisa si requiere aceptación.
- Guarda el acuse y verifica el resultado.
La plataforma no elimina la obligación de elegir correctamente el motivo ni de respetar los plazos. Solo facilita el acceso al proceso y el control documental.
¿Qué pasa si cancelas y vuelves a emitir?
El CFDI original conserva su UUID, pero queda con estatus cancelado. La nueva factura tendrá un folio fiscal diferente y, cuando corresponda, deberá relacionarse con la anterior.
Cancelar no significa que el folio original regrese automáticamente a tu saldo disponible. Si la operación necesita un sustituto, debes considerar que se generará un nuevo timbrado.
Estos son errores frecuentes:
- Cancelar una factura y no emitir el comprobante sustituto.
- Elegir el motivo 02 cuando en realidad necesitas relacionar una sustitución.
- No avisar al receptor ni dar seguimiento a su aceptación.
- Intentar cancelar fuera del periodo permitido.
- Capturar mal el UUID del CFDI relacionado.
- Cancelar una factura que tiene un complemento de pago REP sin revisar antes los comprobantes relacionados.
¿Qué ocurre con un complemento de pago REP?
Si la factura cancelada ya tiene un complemento de recepción de pagos, revisa la relación entre ambos comprobantes antes de iniciar la cancelación.
Cuando la operación sí ocurrió, normalmente será necesario mantener una trazabilidad clara: cancelar o sustituir los comprobantes relacionados según corresponda, emitir el nuevo CFDI y revisar si debe generarse un nuevo REP ligado a la factura sustituta.
No borres el registro contable del pago. Conserva XML, PDF, acuses, UUID originales y sustitutos. Si el cambio afecta declaraciones, IVA o conciliaciones bancarias, consulta con tu contador antes de presentar ajustes.
Cómo hacerlo en Sinergia Contable
En Sinergia Contable puedes consultar y gestionar la cancelación vigente de tus CFDI desde la misma cuenta donde emites facturas, recibos de arrendamiento, recibos de nómina, recibos de honorarios y notas de crédito. La plataforma trabaja con paquetes de folios sin mensualidad recurrente y permite timbrar en tiempo real con entrega de XML y PDF.
Consulta los paquetes de folios o regístrate y recibe 5 folios gratis.
Conclusión
Para cancelar una factura del SAT en 2026 necesitas identificar la causa real, elegir el motivo correcto, revisar el plazo aplicable y dar seguimiento a la aceptación del receptor cuando sea necesaria. Si la operación continúa, emite primero el CFDI sustituto y conserva la relación entre ambos comprobantes. Evita cancelar sin reemplazar o dejar un REP sin revisar.